Blog
Renting o leasing: diferencias, ventajas y cuál te conviene
¿Renting o leasing? Te explicamos la diferencia entre leasing y renting en opción de compra, cuota, fiscalidad e IVA, y cuál conviene a particulares, autónomos, empresas y agricultores. Con ejemplos reales de vehículos y maquinaria en BUEYDU.
Renting y leasing son dos formas de usar un vehículo o una máquina sin pagarla de golpe, pero no son lo mismo. La diferencia entre leasing y renting, en una frase: el leasing es una financiación con opción de compra al final, en la que tú asumes seguro, mantenimiento y averías; el renting es un alquiler a medio o largo plazo con una cuota que normalmente lo incluye casi todo, y al terminar devuelves el vehículo.
A partir de ahí cambian muchas cosas: quién puede contratarlo, cuánto dura, cómo se contabiliza, qué se puede deducir y qué pasa si quieres cancelarlo antes de tiempo. En esta guía repasamos todas las diferencias, las ventajas y desventajas de cada opción y cuál conviene según tu perfil, tanto para coches y furgonetas como para tractores, camiones o maquinaria de obra, que es donde muchas guías se quedan cortas.
¿Qué es el leasing?
El leasing, o arrendamiento financiero, es un contrato por el que una entidad financiera compra el bien que tú eliges (un coche, una furgoneta, un tractor, una excavadora) y te lo cede a cambio de cuotas mensuales durante un periodo fijado. Al final del contrato puedes elegir entre tres caminos: ejercer la opción de compra pagando un valor residual pactado (habitualmente equivalente a una cuota más), renovar el contrato con otro bien o devolverlo.
En la práctica funciona como un préstamo con garantía en el propio bien: la entidad estudia tu solvencia, te aplica un tipo de interés y, mientras dura el contrato, tú te encargas de todos los gastos del vehículo o la máquina. Está pensado sobre todo para empresas y autónomos que van a usar el bien en su actividad y quieren quedárselo a largo plazo.
¿Qué es el renting?
El renting es un alquiler a medio o largo plazo en el que pagas una cuota fija mensual por usar el vehículo o el equipo durante un tiempo pactado. En el renting tradicional de grandes compañías, esa cuota suele incluir seguro, mantenimiento, revisiones, reparaciones, impuestos e incluso neumáticos, a cambio de un límite de kilómetros u horas de uso.
Al terminar el contrato devuelves el vehículo y, si quieres, contratas otro más nuevo. No hay opción de compra obligatoria, aunque algunas empresas ofrecen comprarlo al final. Lo pueden contratar particulares, autónomos y empresas, y es la fórmula preferida de quien busca un gasto previsible sin preocuparse de la gestión. Si quieres profundizar en esta modalidad, en el blog tienes las diferencias entre el renting para particulares y para empresas.
Diferencias entre leasing y renting: las 7 claves
1. Opción de compra
Es la diferencia principal. En el leasing la opción de compra forma parte del contrato y es lo que lo convierte en una vía para acabar siendo propietario. En el renting el bien vuelve a la empresa o al propietario al final; quedártelo, si se permite, es una negociación aparte.
2. Qué incluye la cuota
En el leasing la cuota cubre el coste del bien más los intereses, y nada más: seguro, mantenimiento, averías, ITV, impuestos y neumáticos los pagas tú. En el renting la cuota suele ser un paquete con todos esos servicios incluidos, por eso a primera vista es más alta, pero el coste total es mucho más predecible.
3. Quién puede contratarlo
El renting está abierto a cualquiera: particulares, autónomos y empresas. El leasing está diseñado para quien tiene una actividad económica, y sus ventajas fiscales solo se aplican si el bien está afecto a esa actividad. Algunas entidades ofrecen leasing de coches a particulares, pero en ese caso pierdes la principal razón para elegirlo.
4. Duración y permanencia
Por ley, los contratos de leasing con ventajas fiscales tienen una duración mínima de 2 años para bienes muebles (vehículos y maquinaria) y de 10 años para inmuebles. En la práctica suelen ir de 2 a 5 o 6 años y no se pueden cancelar sin coste. El renting tradicional se mueve entre 12 y 60 meses, aunque existe el renting flexible y, en plataformas como BUEYDU, la duración se negocia directamente con el propietario.
5. Requisitos y estudio financiero
El leasing exige el estudio de riesgo de una entidad financiera, documentación de tu actividad y, a menudo, una entrada inicial. En el renting tradicional también hay un análisis de solvencia (scoring) y a veces se piden avales o una fianza de una o dos cuotas, pero los requisitos suelen ser más sencillos.
6. Contabilidad
En el leasing el bien aparece en el balance de la empresa: se registra como activo (inmovilizado) y la deuda pendiente como pasivo. En el renting la cuota es simplemente un gasto de explotación, así que no aumenta el endeudamiento ni el inmovilizado, algo que valoran mucho las empresas que necesitan un balance ligero para pedir financiación.
7. Fiscalidad e IVA
En el leasing puedes deducir los intereses y la parte de la cuota que corresponde a la recuperación del coste del bien, con el límite que marca la Ley del Impuesto sobre Sociedades (el doble del coeficiente de amortización lineal máximo, o el triple para empresas de reducida dimensión). Eso permite una amortización acelerada. En el renting deduces la cuota completa como gasto, siempre que el bien esté afecto a la actividad. En ambos casos el IVA se paga cuota a cuota, no de golpe, y su deducción depende del grado de afectación.
Ventajas y desventajas del leasing
Ventajas del leasing:
-
Te permite acabar siendo propietario del vehículo o la máquina pagando un valor residual bajo.
-
Puedes financiar hasta el 100 % del bien sin descapitalizar tu negocio.
-
La amortización acelerada y la deducción de intereses lo hacen fiscalmente atractivo para empresas y autónomos.
-
El IVA se reparte en las cuotas en lugar de adelantarlo todo en la compra.
-
Eliges libremente el modelo, la marca y el proveedor. Desventajas del leasing:
-
Todos los gastos corren de tu cuenta: seguro, mantenimiento, averías, ITV e impuestos.
-
Exige estudio financiero, aprobación bancaria y a menudo una entrada inicial.
-
Es un contrato largo y rígido: cancelarlo antes de tiempo implica pagar penalizaciones o parte de las cuotas pendientes.
-
Aumenta el endeudamiento que aparece en el balance.
-
Para particulares no ofrece ventajas fiscales.
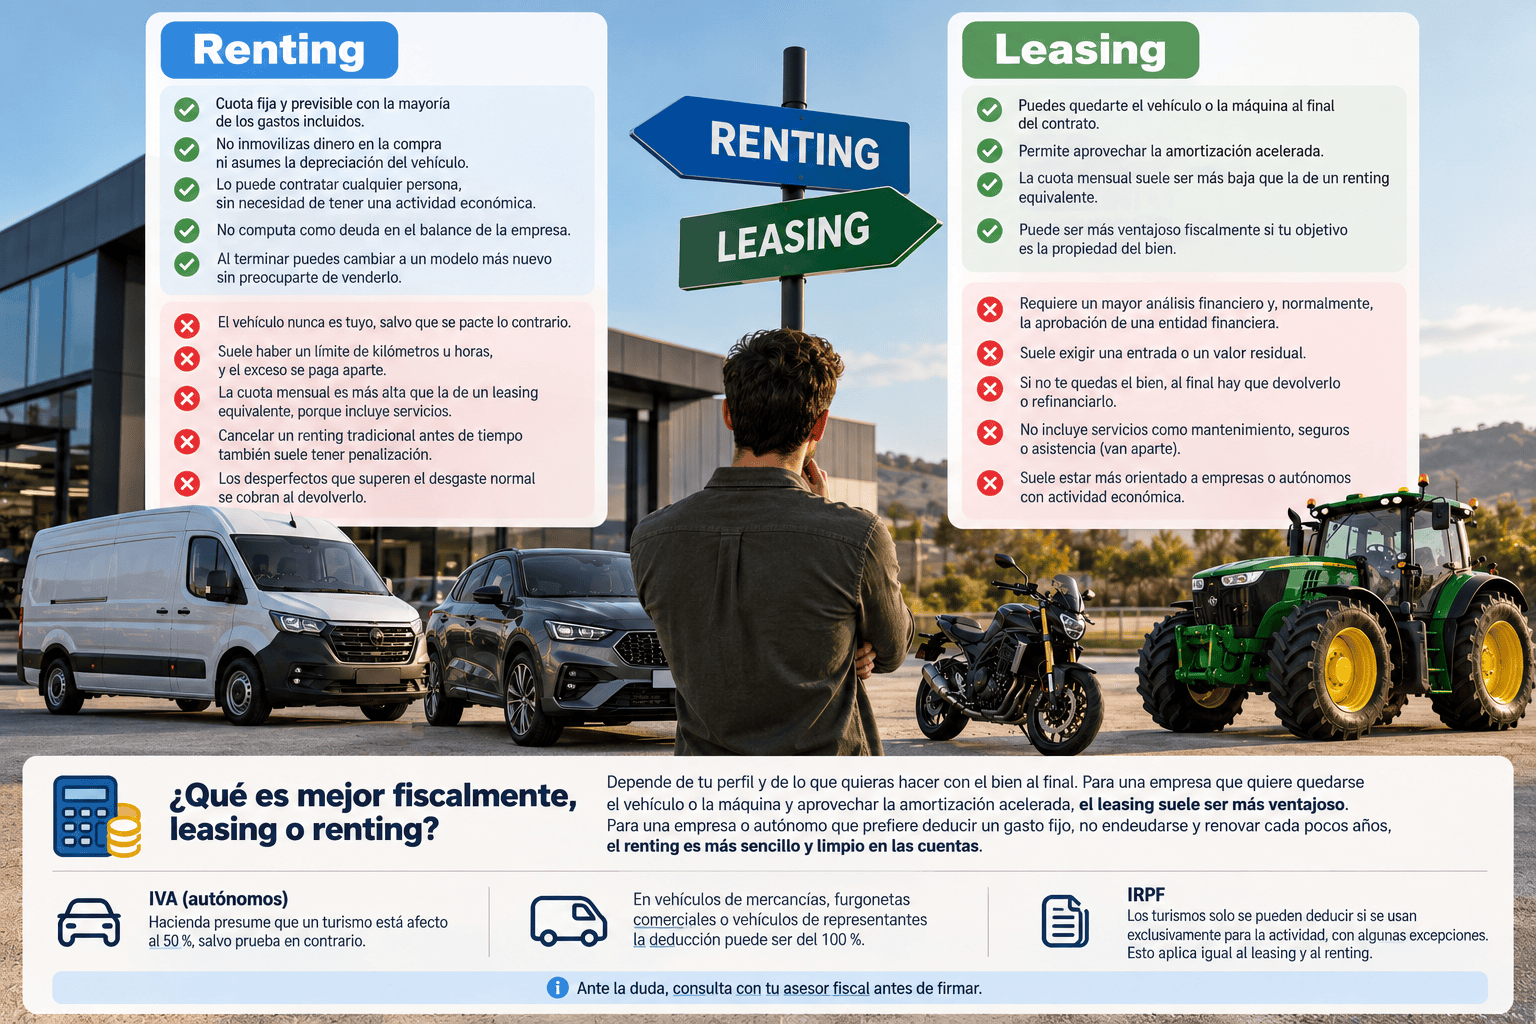
Ventajas y desventajas del renting
Ventajas del renting:
-
Cuota fija y previsible con la mayoría de los gastos incluidos.
-
No inmovilizas dinero en la compra ni asumes la depreciación del vehículo.
-
Lo puede contratar cualquier persona, sin necesidad de tener una actividad económica.
-
No computa como deuda en el balance de la empresa.
-
Al terminar puedes cambiar a un modelo más nuevo sin preocuparte de venderlo. Desventajas del renting:
-
El vehículo nunca es tuyo, salvo que se pacte lo contrario.
-
Suele haber un límite de kilómetros u horas, y el exceso se paga aparte.
-
La cuota mensual es más alta que la de un leasing equivalente, porque incluye servicios.
-
Cancelar un renting tradicional antes de tiempo también suele tener penalización.
-
Los desperfectos que superen el desgaste normal se cobran al devolverlo.
¿Qué es mejor fiscalmente, leasing o renting?
Depende de tu perfil y de lo que quieras hacer con el bien al final. Para una empresa que quiere quedarse el vehículo o la máquina y aprovechar la amortización acelerada, el leasing suele ser más ventajoso. Para una empresa o autónomo que prefiere deducir un gasto fijo, no endeudarse y renovar cada pocos años, el renting es más sencillo y limpio en las cuentas.
Hay un matiz importante para autónomos con turismos: en el IVA, Hacienda presume que un turismo está afecto a la actividad al 50 %, salvo prueba en contrario, mientras que en vehículos de mercancías, furgonetas comerciales o vehículos de representantes la deducción puede ser del 100 %. En el IRPF, los turismos solo se pueden deducir si se usan exclusivamente para la actividad, con algunas excepciones. Esto aplica igual al leasing y al renting, así que el tipo de vehículo pesa tanto como la fórmula. Ante la duda, consulta con tu asesor fiscal antes de firmar.
Renting o leasing: cuál conviene según tu perfil
Si eres particular
Para un particular el renting suele ganar: no tiene sentido asumir un leasing sin poder aprovechar sus ventajas fiscales. El renting te da un coche con una cuota cerrada y, si usas plataformas de trato directo, sin la permanencia de 36 o 48 meses que imponen muchas compañías. Si lo que necesitas es una moto para moverte por ciudad, el renting de motos es la opción más económica, con anuncios desde unos 159 €/mes en Málaga.
Si eres autónomo
Si vas a usar el vehículo muchos años y quieres que sea tuyo, el leasing tiene sentido, sobre todo para furgonetas y vehículos comerciales con deducción completa del IVA. Si prefieres olvidarte del mantenimiento y renovar cada pocos años, el renting es más cómodo. Para repartidores y oficios, el renting de furgonetas permite tener el vehículo de trabajo sin descapitalizarte; tienes más detalles en nuestra guía completa de renting de furgonetas.
Si eres empresa
Para flotas comerciales el renting simplifica la gestión y mantiene el balance ligero. El leasing compensa para activos que la empresa va a amortizar del todo y conservar, como camiones o maquinaria pesada. Muchas empresas combinan ambas fórmulas: leasing para los equipos estratégicos y renting para los vehículos que rotan. Para coches de empresa o comerciales, puedes comparar cuotas en la sección de renting de coches, con anuncios desde 231 €/mes, o en la de coches eléctricos en renting si quieres la etiqueta CERO sin pagar su precio de compra.
Si eres agricultor o trabajas en el campo
Aquí la decisión cambia porque la maquinaria agrícola no se usa todo el año. Un leasing de un tractor que trabaja tres meses al año te obliga a pagar cuotas los doce meses y asumir todo el mantenimiento. El renting agrícola o el alquiler por campaña encajan mejor cuando el uso es estacional. Lo vemos en detalle en el siguiente apartado.
Leasing y renting de maquinaria agrícola y de obra
Las guías habituales hablan solo de coches, pero buena parte de las operaciones de leasing y renting en España se hacen con tractores, cosechadoras, camiones o maquinaria de construcción. Las reglas son las mismas, pero hay tres factores que inclinan la balanza:
Uso estacional. Una cosechadora o un atomizador trabajan unas semanas al año. Pagar un leasing durante cinco años por una máquina que pasa diez meses parada rara vez compensa frente al alquiler o el renting por campaña. Si vas a necesitar un tractor de forma continuada pero sin quedártelo, el renting de tractores te da una cuota mensual fija; en BUEYDU hay anuncios como un Solis S90 desde 1.257 €/mes. También puedes ver toda la oferta de renting agrícola, con remolques, cosechadoras y otros aperos.
Valor residual alto. La maquinaria agrícola y de obra de calidad conserva mucho valor de reventa. Eso hace atractivo el leasing para explotaciones grandes que la usan intensivamente y piensan quedársela muchos años.
Mantenimiento costoso. Una avería en plena campaña puede salir muy cara. En el leasing corre de tu cuenta; en el renting o el alquiler, normalmente se encarga el propietario, aunque conviene dejarlo claro por escrito.
En construcción ocurre algo parecido: una constructora con obra continua puede justificar un leasing de su excavadora principal, mientras que para trabajos puntuales es más lógico alquilar una miniexcavadora o una plataforma elevadora solo los días que dura la obra. Puedes ver toda la oferta en la sección de alquiler de maquinaria de construcción.
La tercera vía: alquiler por días, por campaña o con opción a compra
Entre el leasing y el renting hay alternativas que muchas veces encajan mejor y que pocas comparativas mencionan:
Alquiler por horas, días o semanas. Para trabajos concretos es la opción más barata, porque pagas solo el tiempo de uso. En BUEYDU puedes alquilar un tractor desde unos 17 €/hora o entre 60 y 240 €/día según la potencia, y hay más de 200 anuncios en la sección de alquiler de maquinaria agrícola. Si necesitas uno solo para un trabajo, mira la sección de alquiler de tractores o nuestra guía sobre el alquiler de tractores sin conductor.
Alquiler con opción a compra. Es un punto intermedio entre el renting y el leasing: pagas cuotas de alquiler y, al final, puedes comprar el bien descontando parte de lo pagado, sin pasar por un banco. Es habitual en camiones y maquinaria; en BUEYDU encontrarás, por ejemplo, cabezas tractoras en renting de camiones con alquiler con opción a compra desde unos 1.100 €/mes.
Renting entre particulares y profesionales. Sin intermediarios financieros, con duración, precio y condiciones negociables directamente con el propietario del vehículo.
Cómo funciona el renting en BUEYDU
BUEYDU es una plataforma gratuita que conecta a quien tiene vehículos o maquinaria con quien los necesita. A diferencia del renting tradicional, el acuerdo se cierra directamente entre las dos partes, lo que tiene algunas ventajas claras:
- Duración flexible: puedes pactar unos meses o una temporada, sin las permanencias rígidas de 24 a 48 meses.
- Precio negociable: la cuota la fija el propietario y se puede negociar.
- Sin intermediarios: hablas directamente con el anunciante, sin comisiones.
- Todo tipo de bienes: coches, motos, furgonetas, camiones, tractores, maquinaria de obra y mucho más, en renting o en alquiler por días. El proceso es sencillo: busca por categoría y ubicación, filtra por condiciones (seguro incluido, IVA incluido, sin depósito), contacta con el propietario y acordad juntos los detalles. Ten en cuenta que BUEYDU no gestiona pagos ni seguros, así que conviene dejar por escrito qué incluye la cuota y quién asume cada gasto. Puedes ver todas las ventajas en por qué alquilar en lugar de comprar.
Y si estás en el otro lado, con una furgoneta, un coche o un tractor que no usas todo el tiempo, puedes publicar tu anuncio gratis y ofrecerlo en renting o alquiler para rentabilizarlo.
Qué revisar antes de firmar un leasing o un renting
- Coste total del contrato, no solo la cuota: suma entrada, cuotas, valor residual y gastos no incluidos.
- Qué incluye exactamente la cuota: seguro (y franquicia), mantenimiento, averías, neumáticos, ITV e impuestos.
- Límite de kilómetros u horas y precio del exceso.
- Penalización por cancelación anticipada.
- Valor residual y condiciones de compra, en el leasing o el alquiler con opción a compra.
- Estado del vehículo o la máquina y documentación al día (ficha técnica, ITV, permiso de circulación).
- Condiciones de devolución y cómo se valoran los desperfectos.
- Tratamiento fiscal en tu caso concreto, confirmado con tu asesor.
Preguntas frecuentes sobre renting y leasing
¿Cuál es la principal diferencia entre leasing y renting?
La opción de compra. El leasing es una financiación que te permite quedarte el bien al final pagando un valor residual, mientras que en el renting devuelves el vehículo. Además, en el renting la cuota suele incluir seguro y mantenimiento, y en el leasing esos gastos los pagas tú.
¿Qué es mejor, renting o leasing?
Si quieres acabar siendo propietario y tienes una actividad económica, el leasing suele ser mejor. Si prefieres una cuota fija con todo incluido, no endeudarte y renovar el vehículo cada pocos años, el renting es más cómodo. Para uso puntual o estacional, como la maquinaria agrícola, muchas veces lo más rentable es el alquiler por días o por campaña.
¿Puede un particular contratar un leasing?
Algunas entidades lo ofrecen, pero el leasing está pensado para empresas y autónomos. Un particular no puede aprovechar sus ventajas fiscales, así que normalmente le compensa más un renting o un préstamo.
¿Qué desventajas tiene el leasing?
Asumes todos los gastos del bien, necesitas aprobación bancaria y a menudo una entrada, el contrato dura al menos dos años y cancelarlo antes tiene coste. Además, la deuda aparece en el balance de la empresa.
¿Qué desventajas tiene el renting?
El vehículo nunca es tuyo, hay límites de kilómetros, la cuota es más alta que la de un leasing equivalente y el renting tradicional suele penalizar la cancelación anticipada. En plataformas de trato directo como BUEYDU, la duración y las condiciones se negocian con el propietario.
¿Se puede desgravar el IVA en un renting o un leasing?
Sí, si eres autónomo o empresa y el vehículo está afecto a tu actividad. En turismos, Hacienda presume una afectación del 50 %, y en vehículos comerciales o de mercancías puede llegar al 100 %. El IVA se deduce cuota a cuota en ambas modalidades.
¿Existe el renting de maquinaria agrícola?
Sí. Puedes contratar en renting tractores, cosechadoras, remolques y otros aperos con una cuota mensual. En BUEYDU encontrarás renting de maquinaria agrícola y también alquiler por días o por campaña para trabajos puntuales.
¿Qué pasa al terminar un contrato de leasing?
Puedes comprar el bien pagando el valor residual pactado, renovar el contrato con otro vehículo o máquina, o devolverlo a la entidad.